2026年前8个月,德阳乘用车累计销量 20,282辆,同比下降 20.9%,在全省21个市州中位列 第6。数字看着冷,但结构里藏着热:新能源渗透率首次站上 51.0%,纯电占比飙升至 34.9%,自主品牌份额扩大到 63.0%。德阳车市正在从"量的扩张"转向"质的重构"。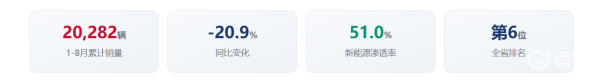
一、大盘:三年"过山车",2026年深度回调
把时间拉长到三年,德阳车市的走势像一条陡峭的抛物线。2024年1-8月累计 23,647辆(同比-9.4%);2025年回升至 25,643辆(+8.7%),一度显著跑赢全省大盘;而2026年急转直下,仅 20,282辆(-20.9%)。
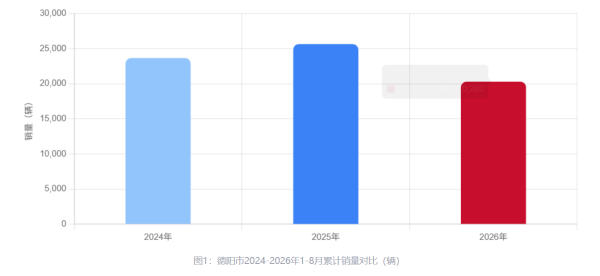
值得注意的是,德阳的跌幅深于全省(-18.0%)和全国(-19.6%)。这背后有两重原因:一是2025年的高基数(+8.7%)对今年形成明显压制;二是需求端疲软具有系统性——2026年各月普遍低于前两年,且"旺季不旺"特征突出。
关键信号:1月是德阳全年最大旺季(2024年3,916辆),但2026年1月仅 2,563辆,较2025年同期下滑约24%;7月仅 2,253辆,为三年最低点。传统旺季的失守,说明市场下行不是季节性波动,而是需求结构的深层调整。
二、全省坐标:连续三年稳居第二梯队,位次竞争白热化
在四川省21个市州中,德阳的位次在 第5-6位 之间窄幅波动:2024年第6 → 2025年第5 → 2026年第6。目前与南充(21,156辆)、泸州(20,463辆)构成第二梯队,三者差距不足1,000辆,排名随时可能互换。
从份额看,德阳占全省 3.32%,三年基本稳定在3.3%左右,说明德阳在全省市场中的地位稳固,但也意味着份额提升空间有限——真正的增量机会在于结构优化而非规模扩张。
三、能源革命:纯电占比接近翻倍,插混开始"退潮"
这是三年间德阳车市变化最剧烈的维度。新能源渗透率从2024年的 36.2% 一路攀升至2025年的 45.9%,2026年站上 51.0%,三年提升 14.8个百分点,正式越过50%的"新能源主导"分水岭。
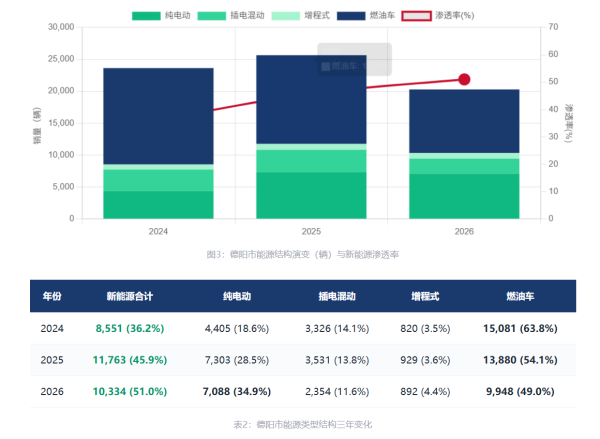
三个关键变化:
① 纯电成为绝对主力:占比从18.6%跃升至 34.9%,接近翻倍,增量几乎全部来自纯电;
② 插混明显退潮:占比从14.1%降至 11.6%,说明随着充电条件改善,消费者正从"过渡方案"直接迁移到纯电;
③ 对比全省仍有空间:德阳51.0%的渗透率低于全省(59.9%)和全国(63.1%),仍有8-12个百分点的追赶空间。
四、品牌洗牌:比亚迪失速,零跑三年暴涨4.7倍
品牌格局的变化比大盘更剧烈。尽管比亚迪连续三年稳居德阳第一,但其销量已从2024年的3,267辆降至2025年2,837辆,2026年进一步滑落至 1,696辆,三年累计跌幅 48.1%——龙头失速是德阳大盘下滑的首要原因。
与之形成鲜明对比的是 零跑汽车:2024年仅186辆,2025年升至739辆,2026年跃至 1,058辆,三年增长 4.7倍,一举升至德阳品牌榜第3位。
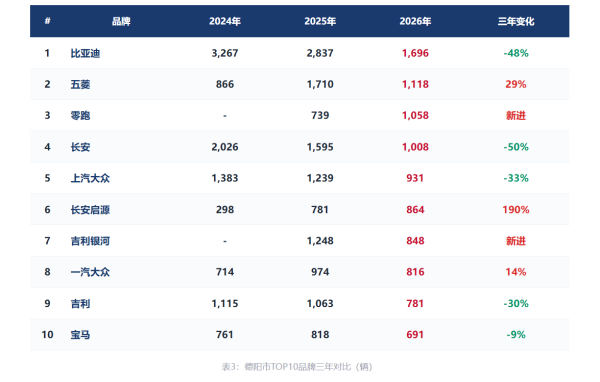
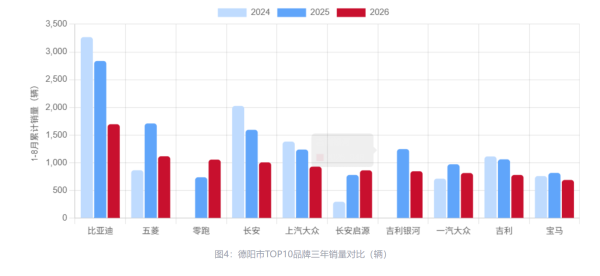
格局要点:① 合资加速退坡——上汽大众从1,383辆降至931辆(-32.7%),通用系、日系品牌份额持续被挤压;② 自主新势力全面上位——长安启源三年增长190%、吉利银河增长304%、鸿蒙智行从423辆升至648辆;③ 特斯拉2026年首次进入TOP20(432辆),标志着德阳消费者对高端纯电的接受度提升。
五、车型榜单:星愿登顶,新车效应成为主导力量
在车型维度,吉利星愿 以 521辆 位居2026年1-8月德阳车型榜首,延续了2025年(701辆)的领先地位。榜单的另一个显著特征是 "新面孔"大量涌入:长安启源Q05(445辆)、零跑A10(281辆)、缤果Pro(268辆)、钛7(219辆)、Model Y(248辆)均为新进或大幅跃升。
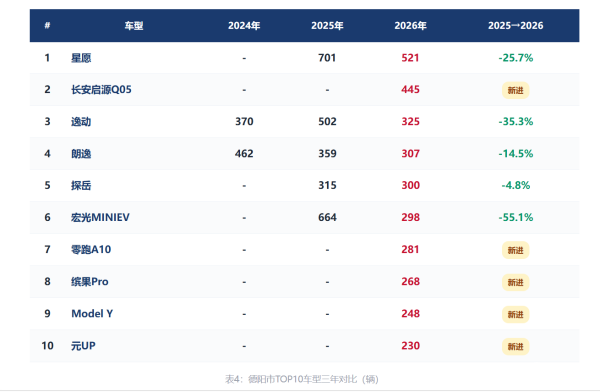
与此同时,微型电动车明显退潮:五菱宏光MINIEV从2025年的664辆骤降至 298辆(-55.1%)。这说明在消费升级与新能源渗透加深的双重作用下,A00级代步车的窗口期正在关闭,需求向A0级及以上纯电车型迁移。
有意思的细节:德阳车型TOP10中,纯电车型占据 6席(星愿、长安启源Q05、零跑A10、缤果Pro、Model Y、元UP),而燃油车仅剩朗逸(307辆)、探岳(300辆)两款合资家轿守住阵地——合资燃油紧凑型轿车仍是德阳最稳固的基盘市场。
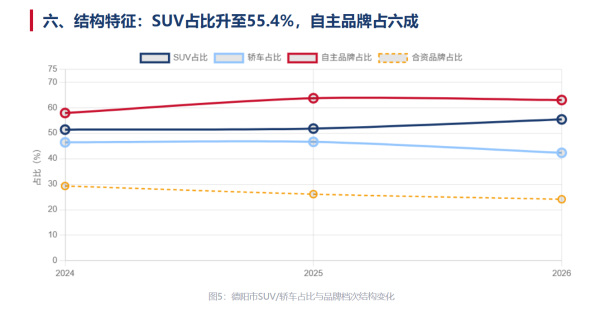
车身形式方面,SUV占比从2024年的51.4%升至2026年的55.4%,轿车相应压缩至42.3%,SUV已成为德阳绝对主流。其中紧凑型SUV是第一大细分市场(4,716辆),中型SUV(3,687辆)紧随其后。
品牌阵营方面,自主品牌份额从57.9%提升至63.0%,合资从29.3%压缩至24.1%,豪华品牌稳定在12.9%。这组数据清晰勾勒出德阳市场的选择偏好:性价比与新能源属性兼备的自主品牌,正在系统性替代传统合资。
七、趋势展望:2026年下半年怎么走?给德阳经销商的四条建议
- 按-20%预期管控库存:2026年需求系统性走弱,建议以同比-20%为基准制定进货计划,重点抓1月、6月两个旺季窗口。
- 资源向"SUV+纯电"倾斜:紧凑型SUV(4,716辆)与10万级纯电(星愿、启源Q05)是最大增量池,纯电占比已达34.9%且仍在上升。
- 重新评估品牌组合:合资份额从29.3%降至24.1%,传统合资经销商需加快新能源产品导入;同时关注零跑(+469%)、长安启源(+190%)、吉利银河(+304%)等高增长品牌的合作机会。
- 警惕微型车库存:宏光MINIEV同比-55.1%,A00级市场正在快速萎缩,相关库存需尽早消化。
数据来源:车志汽车销量查询(ycz.bitautotech.com)|基于交强险实际销量,统计口径为乘用车
统计范围:四川省德阳市 2024-2026年 1-8月