凤凰网汽车原创 在利润承压的背景下,竞争已趋白热化的中国车企,再度将目光聚焦于造车成本的核心支出——电池。更为确切地说,是把目标锁定在了动力电池领域的领军企业宁德时代。
近期,伴随理想、小米等数家车企相继披露最新的电池供应链调整方案,舆论场引发了一场关于车企“去宁化”的广泛热议。
这一情绪同样传导至资本市场。在“去宁化”话题持续发酵的态势下,9 月 16 日,宁德时代股价盘中一度下探至 299 元/股,失守 300 元整数关口,相较于今年 5 月的阶段性高点回撤幅度超过 35%,市值蒸发规模逾 7000 亿元。
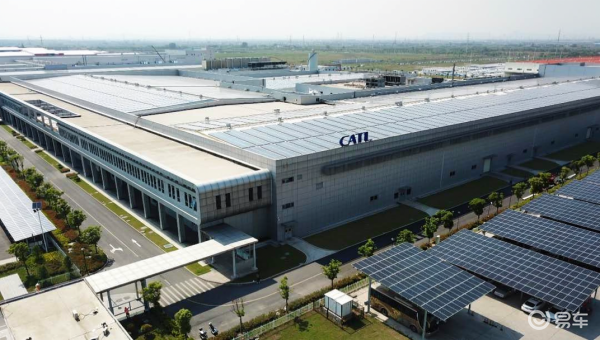
沉寂数日后,宁德时代于 9 月 18 日作出公开回应。宁德时代首席制造官倪军在受访时直言:“具备整车制造能力,并不代表拥有电池制造能力。仍需让专业的人,专注于专业的事。”
在这场车企针对电池的“反击”行动背后,实质上反映了整个中国汽车产业链必须直面的一道考题:当整车制造的利润空间持续受到挤压,新的利润增长点应从何处挖掘?整体产业链又该如何摆脱“内卷”式的零和博弈,迈向价值共享的共赢生态?
利润承压下,车企将目光锁定电池
在激烈的价格战背景下,车企普遍陷入“增收不增利”的困境。最新的财报数据直观地揭示了车企面临的利润压力。
近期,A 股及港股上市的国内汽车产业链企业陆续披露半年报。数据显示,今年上半年,国内 15 家主流车企中,虽有 9 家营收实现增长,但仍有 11 家出现归母净利润下滑或持续亏损。这 15 家车企归母净利润合计 210.48 亿元,较去年同期的 351.31 亿元减少了约 140 亿元。
与此同时,产业链上游却呈现出截然不同的景象:宁德时代同期的归母净利润高达 432.48 亿元,相当于上述 15 家车企利润总和的两倍。
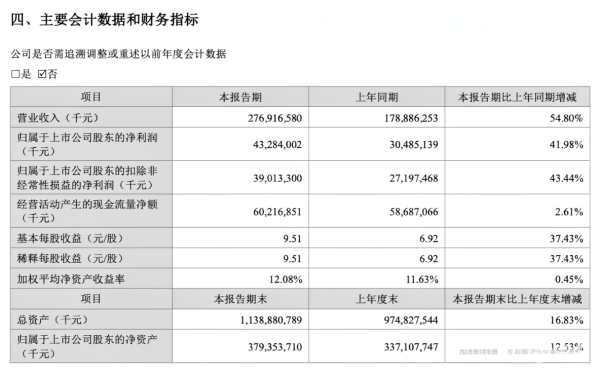
事实上,“卖车不如卖电池”的现象早已长期存在。2022 年,时任广汽集团董事长曾庆洪在世界动力电池大会上曾公开感叹“给宁德时代打工”。
对于新能源汽车而言,动力电池不仅是核心零部件之一,也是成本占比最高的环节。业内普遍估算,电池作为新能源汽车的关键部件,其总成本约占整车成本的 40% 左右。
这意味着,对于车企来说,压缩电池成本已从单纯的供应链优化举措,转变为改善利润状况的关键抓手。
此次“去宁化”:与以往有所不同
事实上,“去宁化”并非近期才出现的新概念。
2022 年,曾庆洪的一句“给宁德时代打工”,揭开了车企“去宁德化”首轮热潮的序幕。此后,广汽、长安、长城、吉利等车企纷纷着手扶持第二供应商、自建电池工厂。中创新航等二线电池企业也在此期间迅速崛起。而这一次,相关调整已进一步延伸至研发与资本层面。
理想的电池供应体系调整,构成了本轮“去宁化”话题发酵的起点。9 月 16 日,理想汽车发布了纯电旗舰车型全新理想i9。该车型采取分阶段供货模式,新车首批交付车型搭载宁德时代 5C 三元锂电池,待理想自研 5C 三元锂电池产能爬坡完成后,全新理想i9 将切换为自研电池。
更早之前,2026 年 6 月上市的理想 L8 全系电芯已由欣旺达供应,宁德时代不再为该车型配套。9 月初,欣旺达公告称,理想汽车拟出资 26.5 亿元,增资公司子公司欣旺达动力。交易完成后,理想汽车相关主体将间接合计持有欣旺达动力 11.17% 的股份,成为其第二大股东。
小米则选择了另一条路径。9 月 4 日,小米宣布与中创新航建立战略合作关系,并借由“全链路协同”模式联合开发龙甲电池。这标志着车企与电池企业的关系,已开始从单纯的采购模式向联合研发、产品定义及质量管理延伸。
小鹏的路径又各具特色。何小鹏明确表示,自今年起,小鹏在动力电池领域的技术落地将全面转为自主主导,但这并不意味着小鹏将亲自生产电芯。小鹏已完成对三家电芯厂商的战略投资,其真正掌握的是从整包电池底层设计到量产落地的全链路。
换言之,当下的“自研”已不再局限于单一模式。车企既可以自行制造电芯,也可以自主定义电池、主导系统研发,再将制造环节交由专业电池企业;亦可通过资本投资锁定供应商,甚至借助多供应商体系获取议价权。
宁德时代的“底气”
面对车企持续加码自研动力电池的趋势,宁德时代在沉寂数日后,于 9 月 18 日首次公开回应。宁德时代首席制造官倪军在受访时谈及车企自研电池,以及部分车企与消费电子领域电池企业开展合作的动向。他表示,整车制造与动力电池制造属于两套不同的专业体系,具备造车能力并不等同于具备电池制造能力,专业领域仍需由专业团队来完成。
在倪军看来,尽管动力电池与消费电子电池同属电池产品,但两者在制造环节的要求存在显著差异。其中,产品一致性是车用动力电池制造过程中尤为关键的核心能力。
实际上,技术优势确实是宁德时代“硬气”的基石:财报数据显示,2025 年宁德时代研发投入达到 221 亿元,过去十年的累计研发投入已逾 900 亿元。进入 2026 年后,其技术积累仍在持续深化,上半年新增授权专利达 3210 项,国际专利申请量位居中国企业第二位。
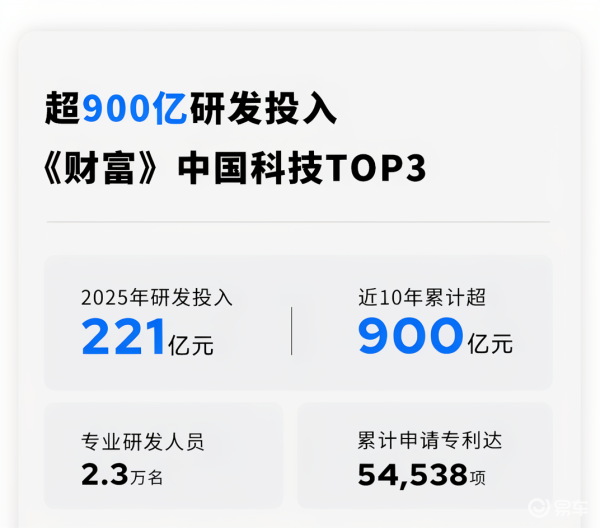
从技术布局来看,宁德时代并未押注单一路线,而是覆盖了当前动力电池领域的多种主流技术方向,包括磷酸铁锂、三元锂、钠离子以及凝聚态等。这种多路线并行的研发体系,使其能够适配不同车型及不同应用场景的电池需求。
这种技术与产业化积累,在高端纯电市场表现得尤为显著。数据显示,在售价 30 万元以上的高端旗舰纯电车型中,宁德时代三元电池的装车份额超过 75%。
对于希望切入这一市场的二线电池企业而言,真正需要补齐的并非某项单一的电池技术,而是从研发、制造到大规模装车后长期稳定运行的完整能力。原材料中“亿级出货的长期验证能力”以及长达 24 个月的验证周期,实际上构成了新进入者必须跨越的现实门槛。
因此,后来者很容易发现,要改变现有的电池供应格局并非易事。
2019 年至 2021 年,宁德时代国内动力电池装车量市占率长期维持在 50% 左右,2021 年更是达到 52.1% 的阶段高点。2022 年在“去宁化”呼声高涨的背景下,尽管其市场份额跌破 50%,但行业龙头地位并未因此动摇。
2026 年上半年,宁德时代动力电池国内乘用车装车份额达 46.7%,产能利用率约 95%。其中,三元动力电池占比达 75.2%。“宁王”地位依旧稳固。
结语:自研电池是一条艰难之路,关键在于共赢
实现电池自研或许是车企在控制成本、保障自身供应链韧性这两大诉求中,最渴望攻下的“高地”。但从全球视野来看,目前真正打通自研电池路线的车企仅有比亚迪、特斯拉等少数几家。
以比亚迪为例,比亚迪第二代刀片电池的综合成本仅为行业平均水平的 70%。这意味着,在相同的市场价格下,更低的电池成本可为车企留出更大的利润空间;而在价格竞争中,也能将成本优势转化为更强的产品定价能力。
数据显示,2026 年上半年,22 家上市车企归母净利润合计仅约 334 亿元,比亚迪是其中唯一净利润突破百亿的车企。
特斯拉研发 4680 电池的曲折经历也表明,自研电池绝非坦途。2020 年,特斯拉 4680 电池首次亮相时曾备受瞩目。但受限于干电极工艺的不稳定性,4680 电池未能如期实现量产。直至五年后,特斯拉才实现正负极全干电极工艺量产,并将其应用于部分 Model Y 车型。
这五年的历程,恰恰说明车企进入动力电池制造领域,所面对的不仅仅是研发投入,更需跨越工艺、产能、一致性要求这三道关卡。这也是为何截至目前,真正把自研电池路线推向较大规模整车企业的仍然有限。
因此,从这个角度看,这一轮“去宁化”更应被解读为汽车产业链利益分配机制的一次重新调整,而非车企与电池企业之间简单的零和博弈。
车企希望降低电池成本、提升供应链安全性,这是合理的诉求;电池企业通过长期研发、制造和规模化生产建立技术与成本优势,同样是产业竞争的必然结果。
真正值得探讨的,是如何让产业链上下游的价值创造与利润分配更加匹配。
事实上,理想与欣旺达、小米与中创新航、小鹏与多家电芯企业之间的合作,已展现出一种新的可能:车企不必将电池产业完全纳入自家工厂,而是可以通过联合研发、资本合作、共同定义产品、协同质量管理等方式,将供应链关系从单纯的采购进一步升级为利益共同体。
若“去宁化”最终演变为各家车企各自为战,行业可能只是从一种供应链依赖转向另一种低效的重复建设。真正有价值的变化,应当是促使车企、电池企业及上游材料企业重新找到利益共享的可行路径。
(文:王文远 编辑:左茂轩)